Vous avez entendu parler de la « facturation électronique » et vous vous demandez ce que cela change pour votre activité ? Rassurez-vous : vous n’avez pas besoin d’être expert pour vous y préparer. Il s’agit surtout de bien comprendre trois notions, de connaître les dates, et d’avancer à votre rythme.
Dans cet article, je vous explique les choses simplement, étape par étape, sans jargon.
La facturation électronique, c’est quoi exactement ?
La facturation électronique est une réforme française qui change la façon dont les entreprises s’échangent leurs factures. Concrètement, les factures entre entreprises assujetties à la TVA établies en France (on parle de « B2B ») doivent circuler sous une forme numérique structurée, par l’intermédiaire d’une plateforme agréée : une entreprise privée immatriculée par l’État pour cet usage.
Un point important : envoyer un PDF par e-mail ou imprimer une facture ne constitue pas une facture électronique au sens de la réforme. Une vraie facture électronique contient des données structurées, lisibles automatiquement, et passe par une plateforme agréée ou une solution connectée à celle-ci.
Les micro-entrepreneurs sont concernés, y compris ceux qui bénéficient de la franchise en base de TVA. Les obligations portent toutefois sur les opérations qui entrent dans le champ de la réforme : certaines situations particulières peuvent suivre des règles différentes, c’est pourquoi il est toujours utile de vérifier votre cas précis.
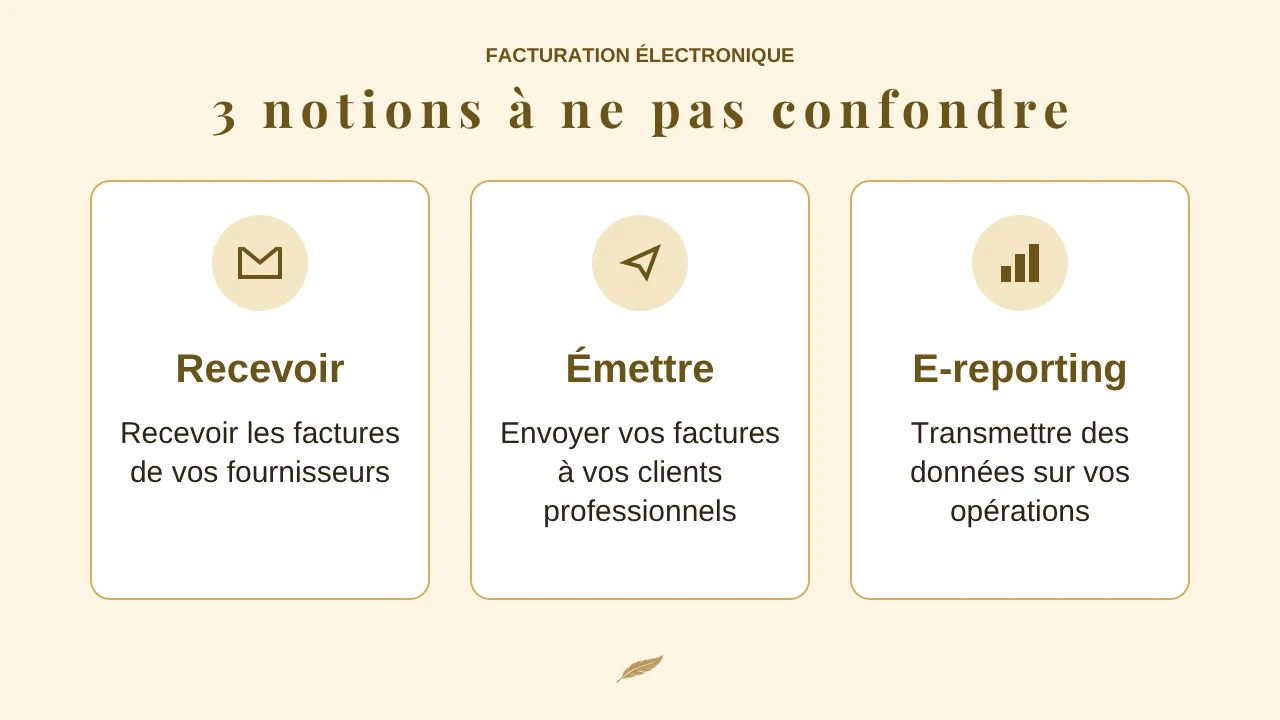
Trois notions à ne pas confondre
C’est le point qui crée le plus de confusion. La réforme repose sur trois choses différentes.
Recevoir une facture électronique
Quand l’un de vos fournisseurs vous envoie une facture entrant dans le champ de la réforme, vous devez pouvoir la recevoir par voie électronique. Pour cela, vous avez besoin d’une plateforme agréée (ou d’une solution qui y est connectée) qui joue le rôle de « boîte aux lettres » électronique. Votre adresse de réception est enregistrée dans un annuaire : c’est ce qui permet à vos fournisseurs de vous adresser leurs factures au bon endroit.
Cette capacité de réception concerne toutes les entreprises, quelle que soit leur taille.
Émettre une facture électronique
C’est l’envoi de vos propres factures à vos clients professionnels, via une plateforme agréée. Votre facture doit alors respecter un format précis et comporter certaines mentions obligatoires. Pour les micro-entrepreneurs, cette obligation arrive plus tard que la réception (voir le calendrier ci-dessous).
Et pour vos clients particuliers ? Les factures adressées à des particuliers (B2C) ne relèvent pas de l’obligation de facturation électronique entre entreprises. En revanche, les données de ces opérations peuvent relever de l’e-reporting, que nous voyons juste après.
Transmettre les données de vos opérations (l’« e-reporting »)
En plus des factures, l’administration doit recevoir certaines données sur vos opérations : par exemple vos ventes aux particuliers, ou, selon les cas, des données de paiement. C’est ce qu’on appelle l’e-reporting.
Ce n’est pas une nouvelle facture : c’est une transmission d’informations, qui se fait généralement via votre plateforme ou votre solution. Pour les entreprises en franchise en base de TVA, la transmission est prévue tous les deux mois.
En résumé
| Notion | Fonction | Échéance |
|---|---|---|
| Réception | Recevoir les factures d’achat | Depuis septembre 2026 |
| Émission | Envoyer les factures aux entreprises | Septembre 2027 |
| E-reporting | Déclarer les données requises | Septembre 2027 |
Le calendrier à retenir
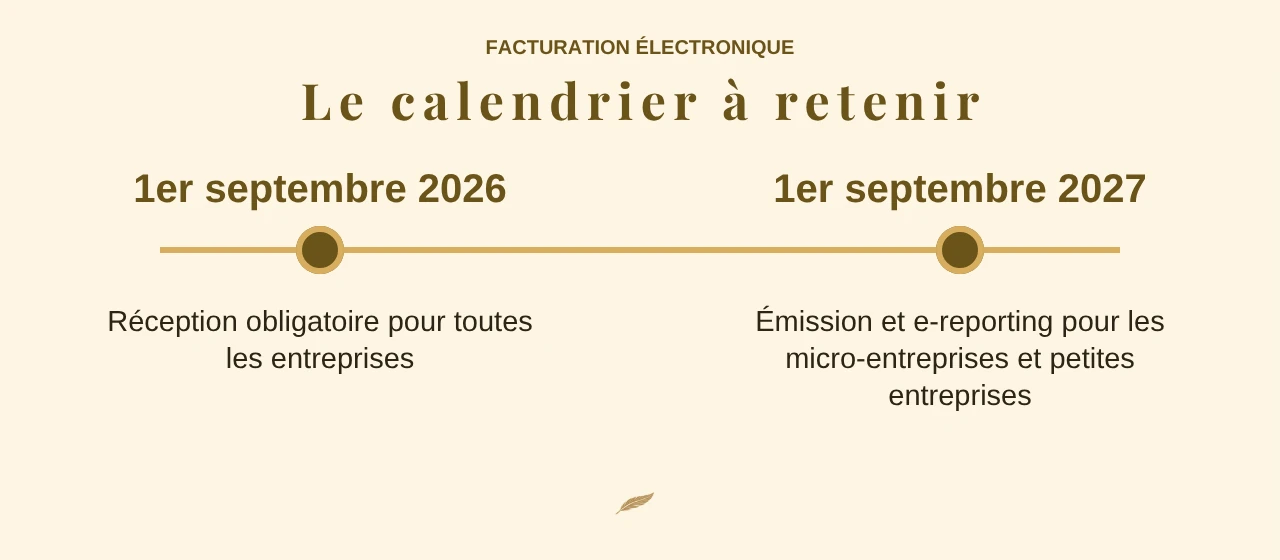
D’après les informations de l’administration fiscale (FAQ mise à jour au 1er septembre 2026) :
- Depuis le 1er septembre 2026 : toutes les entreprises doivent être en mesure de recevoir des factures électroniques.
- Au plus tard le 1er septembre 2027 : les micro-entreprises, comme les autres petites entreprises, doivent émettre leurs factures électroniques et transmettre leurs données (e-reporting).
De nouvelles mentions obligatoires apparaissent aussi sur les factures (par exemple le numéro SIREN du client). Consultez la liste à jour sur impots.gouv.fr.
Les règles peuvent évoluer et certaines situations ont leurs particularités : vérifiez toujours les informations auprès des sources officielles listées à la fin de cet article.
Les 4 étapes pour vous préparer sereinement
La réception est déjà en vigueur, et vous avez encore du temps pour l’émission. Voici une méthode simple.
Étape 1 — Faites le point sur votre outil actuel
Comment créez-vous vos factures aujourd’hui ? Word, Excel, un logiciel de facturation, une plateforme en ligne ? Posez-vous deux questions :
- Mon outil est-il prévu pour la facturation électronique (ou le sera-t-il) ?
- Mon éditeur a-t-il communiqué sur ses projets ?
Si vous utilisez un logiciel, le plus simple est de consulter le site de l’éditeur ou de lui poser directement la question.
Étape 2 — Mettez vos documents en ordre
Une bonne préparation passe par une base propre :
- la liste de vos clients, avec leur dénomination exacte et leur numéro SIREN (surtout pour vos clients professionnels) ;
- des fiches clients à jour (adresse de facturation, et adresse de livraison si elle est différente) ;
- une numérotation de factures cohérente ;
- les mentions obligatoires de vos factures et, lorsque cela s’applique, vos conditions générales de vente à jour ;
- un classement clair de vos factures d’achat et de vente.
C’est utile avec ou sans réforme : vous gagnerez du temps dans tous les cas.
Étape 3 — Choisissez une solution adaptée
Le choix de votre plateforme est libre. Vous pouvez passer directement par une plateforme agréée, ou par un logiciel (ou un prestataire) connecté à une plateforme agréée. L’administration publie la liste officielle des plateformes agréées.
Pour choisir, comparez par exemple :
- la simplicité d’utilisation ;
- ce que la solution gère (réception, émission, e-reporting) ;
- le tarif, qui varie selon les offres ;
- la possibilité de récupérer vos données si vous changez d’outil ;
- l’accompagnement proposé.
Prenez le temps de tester avant de vous engager.
Étape 4 — Anticipez le fonctionnement au quotidien
Demandez-vous dès maintenant :
- Qui consultera la boîte de réception des factures, et à quelle fréquence ?
- Comment transmettrez-vous vos données (e-reporting) si elles ne sont pas envoyées automatiquement ?
- Où conserverez-vous vos factures ?
- Que se passe-t-il si un client ou un fournisseur n’est pas encore prêt ?
Écrire une petite procédure de quelques lignes suffit souvent à éviter les oublis.
Comment MylGestion peut vous accompagner
Mon rôle n’est pas de choisir une solution à votre place. Selon votre besoin, je peux vous aider à :
- faire un état des lieux de votre façon de facturer ;
- organiser vos fichiers clients et vos documents ;
- comparer quelques solutions selon vos critères ;
- rédiger votre procédure interne simple ;
- assurer le suivi administratif de vos factures.
Vous pouvez découvrir l’ensemble de mes prestations sur la page Services.
Questions fréquentes
Dois-je faire quelque chose dès maintenant ?
Oui, un premier point : depuis le 1er septembre 2026, vous devez déjà vérifier que vous pouvez recevoir vos factures électroniques, par l’intermédiaire d’une plateforme agréée ou d’une solution connectée à celle-ci. Pour l’émission de vos factures et l’e-reporting, l’échéance des micro-entreprises est fixée au plus tard au 1er septembre 2027.
Suis-je concerné si je suis en franchise en base de TVA ?
Oui, vous restez concerné. La fréquence de transmission des données est adaptée : tous les deux mois.
Mes factures aux particuliers deviennent-elles électroniques ?
Non : elles ne relèvent pas de l’obligation de facturation électronique entre entreprises. Les données de ces opérations peuvent cependant relever de l’e-reporting.
Un PDF envoyé par e-mail suffit-il ?
Non. Un PDF ou une facture papier n’est pas une facture électronique au sens de la réforme.
Dois-je choisir une plateforme précise ?
Non, le choix est libre parmi les plateformes agréées ou les solutions qui y sont connectées.
Conclusion
La facturation électronique peut sembler technique, mais elle se prépare par petites étapes : comprendre les trois notions, retenir les dates, vérifier votre outil, ranger vos documents et choisir une solution à votre rythme.
Vous souhaitez en parler ? Je vous propose un échange gratuit pour faire le point sur votre situation, simplement. Vous pouvez aussi me contacter si vous préférez m’écrire.